Was kostet ein Notar? Die Gebühren nach dem GNotKG verständlich erklärt
Notarstempel auf Dokumenten neben Gesetzesbüchern und einem Füllfederhalter

23.10.2026

Was kostet ein Notar? Die Gebühren nach dem GNotKG verständlich erklärt

Ein Notar legt sein Honorar nicht selbst fest. Was er für seine Arbeit berechnet, ist im Gerichts- und Notarkostengesetz (GNotKG) geregelt. Das unterscheidet ihn von den meisten anderen Dienstleistern.

Wie hoch die Kosten ausfallen, hängt vor allem von der jeweiligen Leistung und dem Wert des Rechtsgeschäfts ab. Ein Immobilienkauf wird demnach anders bewertet als ein Testament oder eine Vorsorgevollmacht.

Wie werden Notarkosten berechnet?

Die meisten Notargebühren orientieren sich am sogenannten Geschäftswert. Er bezeichnet den Wert, den das Gesetz einem Rechtsgeschäft für die Kostenberechnung zugrunde legt.

Welcher Wert dafür angesetzt wird, bestimmt das GNotKG je nach Rechtsgeschäft unterschiedlich. Beim Immobilienkauf ist meist der Kaufpreis ausschlaggebend; liegt der Verkehrswert der Immobilie höher, wird dieser angesetzt (§ 47 GNotKG). Bei einem Testament bildet das Vermögen der testierenden Person die Grundlage, während für Vollmachten und Eheverträge eigene Bewertungsregeln gelten.

Aus dem Geschäftswert lässt sich in der gesetzlichen Gebührentabelle die entsprechende Grundgebühr ablesen (Tabelle B, Anlage 2 zum GNotKG). Für die vollständige Berechnung wird sie anschließend mit dem Gebührensatz der jeweiligen notariellen Tätigkeit multipliziert, den das Kostenverzeichnis (Anlage 1 zum GNotKG) festlegt.

Bei den hier beschriebenen notariellen Tätigkeiten reichen die Gebührensätze von 0,2 bis 2,0. Für die Beurkundung eines Vertrags sieht das GNotKG etwa eine 2,0-Gebühr vor (KV 21100), für bestimmte andere Erklärungen eine 1,0-Gebühr (KV 21200). Bei einer 2,0-Gebühr wird die zum jeweiligen Geschäftswert gehörende Grundgebühr also verdoppelt.

Die Höhe der Notargebühr ergibt sich damit aus dem Geschäftswert und dem gesetzlich vorgesehenen Gebührensatz. Ein höherer Zeitaufwand führt bei gleicher Berechnungsgrundlage also nicht automatisch zu höheren Kosten.

Für bestimmte Tätigkeiten kennt das GNotKG keinen festen Gebührensatz, sondern einen Gebührenrahmen. Innerhalb dieses Rahmens bestimmt der Notar die konkrete Gebühr und berücksichtigt dabei unter anderem den Umfang seiner Leistung.

Welche Leistungen die Gebühr abdeckt

Bei einer Beurkundung sind die rechtliche Beratung, der Entwurf der Urkunde und die Beurkundung selbst bereits mit der Beurkundungsgebühr abgegolten.

Je nach Rechtsgeschäft kann der Notar darüber hinaus weitere Aufgaben übernehmen. Bei einem Immobilienkauf holt er etwa nötige Erklärungen und Genehmigungen ein oder überwacht die Voraussetzungen für die Eigentumsumschreibung. Die Gebühren für solche zusätzlichen notariellen Tätigkeiten sind ebenfalls im GNotKG geregelt.

Gesondert hinzu kommen die gesetzlich vorgesehenen Auslagen, etwa für Dokumente, Porto oder Registerabfragen, sowie die anfallende Umsatzsteuer. Eigene Stundenhonorare oder frei festgelegte Aufschläge für seinen Arbeitsaufwand kann der Notar bei den üblichen notariellen Amtstätigkeiten nicht zusätzlich verlangen.
Dr. Sebastian von Allwörden

Rechtsanwalt und Notar

Zum Profil

Benjamin von Allwörden

Rechtsanwalt und Notar

Zum Profil

Kosten anhand von konkreten Beispielen erklärt

Das Gebührensystem kann auf den ersten Blick unübersichtlich wirken. An typischen notariellen Leistungen lässt sich jedoch gut erkennen, wie sich die Kosten zusammensetzen und welche Größenordnung dabei zu erwarten ist.

Immobilienkauf

Beim Immobilienkauf richtet sich die Höhe der Notarkosten vor allem nach dem Kaufpreis. Neben der Erstellung des Kaufvertrages und der Beurkundung übernimmt der Notar häufig auch Aufgaben bei der weiteren Durchführung des Kaufs. Dafür können zusätzlich zur Beurkundungsgebühr Vollzugs- und Betreuungsgebühren anfallen. Sie betreffen etwa das Einholen notwendiger Erklärungen und Genehmigungen sowie die Schritte bis zur Eigentumsumschreibung.

Die Bundesnotarkammer nennt für einen Kaufpreis von 160.000 Euro folgendes Beispiel:

  • 762 Euro für Entwurf, Beratung und Beurkundung des Kaufvertrags,
  • 190,50 Euro für den Vollzug,
  • 190,50 Euro für die Betreuung.

Wird zur Finanzierung eine Grundschuld benötigt, fallen für die notarielle Bearbeitung und die Eintragung ins Grundbuch weitere Gebühren an. Je nach Ausgestaltung verursacht das Grundschuldverfahren zusätzliche Kosten in unterschiedlicher Höhe.

Testament

Bei einem notariellen Testament übernimmt der Notar die Beratung zur Ausgestaltung des Testaments sowie dessen Entwurf und Beurkundung. Die Höhe der Gebühr bemisst sich nach dem Vermögen der testierenden Person. Verbindlichkeiten werden bei der Berechnung abgezogen, allerdings höchstens bis zur Hälfte des Vermögens.

Bei einem Reinvermögen von 50.000 Euro beträgt die Gebühr für ein Einzeltestament 165 Euro. Hinzu kommen die Kosten für die Registrierung im Zentralen Testamentsregister.

Für ein gemeinschaftliches Testament oder einen Erbvertrag gelten höhere Gebührensätze.

Ehevertrag

Bei einem Ehevertrag berät der Notar die Ehegatten zu den gewünschten Regelungen, erstellt den Vertrag und beurkundet ihn. Die Höhe der Gebühr hängt vom Vermögen beider Ehegatten ab. Verbindlichkeiten werden bis zu den gesetzlich vorgesehenen Grenzen abgezogen.

Bei einem Reinvermögen von 40.000 Euro beträgt die Beurkundungsgebühr nach einem Beispiel der Bundesnotarkammer 290 Euro.

Bezieht sich der Ehevertrag nur auf bestimmte Vermögenswerte oder einzelne vermögensrechtliche Fragen der Ehegatten, wird für die Berechnung der Wert dieser Regelungen herangezogen.

Vorsorgevollmacht

Bei einer Vorsorgevollmacht hängen die Kosten davon ab, ob sie notariell beurkundet oder lediglich die Unterschrift beglaubigt wird.

Bei einer Beurkundung berät der Notar zur Ausgestaltung der Vollmacht und erstellt den Entwurf. Als Geschäftswert dient ein Teil des Vermögens der vollmachtgebenden Person. Wie hoch dieser Anteil ist, hängt vom Umfang der Vollmacht ab und darf höchstens die Hälfte des Vermögens betragen.

Die Bundesnotarkammer nennt dazu ein Beispiel mit einem Vermögen von 150.000 Euro. Für die Vorsorgevollmacht werden 45.000 Euro (30 – 50 % des Aktivvermögens) als Geschäftswert angesetzt. Zusammen mit 5.000 Euro für eine ebenfalls beurkundete Patientenverfügung liegt der Geschäftswert bei 50.000 Euro. Die Gebühr beträgt in diesem Fall 165 Euro.

Für die Eintragung im Zentralen Vorsorgeregister entstehen weitere Kosten.

Unterschriftsbeglaubigung

Bei einer Unterschriftsbeglaubigung bestätigt der Notar, dass eine Unterschrift tatsächlich von der betreffenden Person stammt. Das ist etwa bei Vollmachten oder Erklärungen gegenüber Registern nötig.

Für eine reine Beglaubigung sieht das GNotKG eine Gebühr von mindestens 20 und höchstens 70 Euro vor (KV 25100). Erstellt der Notar zusätzlich das zugrunde liegende Dokument oder übernimmt weitere Tätigkeiten, fallen dafür gesonderte Gebühren an.

Die Kosten vorab einschätzen

Da die Gebühren gesetzlich geregelt sind, lassen sich die voraussichtlichen Notarkosten in vielen Fällen bereits vor dem Termin verlässlich abschätzen. Dafür benötigt das Notariat die für den Geschäftswert und die nötigen Tätigkeiten relevanten Angaben, etwa den Kaufpreis bei einem Immobilienkauf oder das Vermögen bei einem Testament.

Häufige Fragen zu Notarkosten

Sind Beratung und Entwurf in der Gebühr enthalten?

Bei einer nachfolgenden Beurkundung desselben Gegenstands sind Beratung und Entwurf in der Regel bereits von der Beurkundungsgebühr umfasst. Ist der Notar ausschließlich beratend tätig oder erstellt er einen Entwurf ohne anschließende Beurkundung, können dafür eigene Gebühren entstehen.

Entstehen Kosten, wenn ein Vertrag nicht zustande kommt?

Ja. Die Höhe der Kosten hängt in diesem Fall davon ab, wie weit das Verfahren bereits fortgeschritten ist. Hat der Notar etwa schon einen Vertragsentwurf erstellt, können auch dann Gebühren entstehen, wenn es später nicht zur Beurkundung kommt.

Wann ist die Notarrechnung fällig?

Die Notargebühren werden mit Abschluss des Geschäfts fällig (§ 10 GNotKG). In Rechnung stellen kann der Notar sie allerdings erst, wenn er dem Kostenschuldner eine Kostenberechnung in Textform mitgeteilt hat (§ 19 GNotKG).

Gehören Grundbuchkosten zu den Notarkosten?

Nein. Grundbuchkosten sind eigenständige Gerichtskosten und werden vom Grundbuchamt erhoben. Sie fallen beispielsweise für die Eintragung eines neuen Eigentümers oder einer Grundschuld an und kommen zu den Notargebühren hinzu.

Wer trägt die Notarkosten?

Wer für die Notarkosten haftet, ist im GNotKG geregelt (§ 29 GNotKG). Dazu kann unter anderem gehören, wer den Auftrag erteilt oder die Kosten übernommen hat. Je nach Rechtsgeschäft können auch mehrere Beteiligte Kostenschuldner sein; sie haften dann als Gesamtschuldner (§ 32 GNotKG). Davon zu unterscheiden ist die Frage, wer die Kosten im Verhältnis zwischen den Beteiligten übernimmt. Bei einem Immobilienkauf wird üblicherweise vereinbart, dass der Käufer die Kosten für Beurkundung und Vollzug trägt. Bei anderen Rechtsgeschäften sind abweichende Vereinbarungen möglich.

Sie möchten die voraussichtlichen Kosten für Ihr Anliegen einschätzen?

Für eine Auskunft genügen die Art des Rechtsgeschäfts und der Wert, auf den es sich bezieht. Beides lässt sich vor einem Termin klären.

Kontaktieren Sie uns für ein erstes Gespräch

Weiterlesen

Pflegefall: Muss das Eigenheim verkauft werden?

Hände schützen ein Hausmodell als Sinnbild für den Schutz des Eigenheims bei Pflegebedürftigkeit

12.08.2026

Pflegefall: Muss das Eigenheim verkauft werden?

Wenn ein Elternteil pflegebedürftig wird, steht neben aller Sorge schnell eine sehr konkrete Frage im Raum: Was passiert eigentlich mit dem Haus? Die Befürchtung, das Familienheim muss am Ende zur Deckung der Pflegekosten eingesetzt werden, treibt viele Familien um. Die Antwort ist differenzierter, als es die verbreiteten Schlagzeilen vermuten lassen. Sie hängt vor allem davon ab, wer in der Immobilie wohnt.

Wer zahlt eigentlich das Pflegeheim?

Die Kostenlast folgt einer festen Reihenfolge. Zuerst leistet die Pflegeversicherung, gestaffelt nach Pflegegrad. Weil diese Leistungen die tatsächlichen (Heim)kosten regelmäßig nicht decken, bleibt ein Eigenanteil. Diesen trägt zunächst die pflegebedürftige Person selbst, aus ihrer Rente und aus ihrem Vermögen. Erst wenn beides nicht mehr ausreicht, springt das Sozialamt mit der Hilfe zur Pflege nach § 61 SGB XII ein.

Und genau an diesem Punkt wird die Vermögensfrage relevant. Denn wer Sozialhilfe in Anspruch nimmt, muss sein verwertbares Vermögen zuvor einsetzen. Das regelt § 90 SGB XII. Zum Vermögen zählen Sparguthaben, Wertpapiere, Lebensversicherungen und eben auch Grundbesitz.

Das Schonvermögen: Was nicht angetastet wird

Nicht alles muss eingesetzt werden. Das Gesetz nimmt bestimmte Positionen ausdrücklich aus, das sogenannte Schonvermögen. Für Barvermögen und vergleichbare Geldwerte liegt die Grenze seit 2023 bei 10.000 Euro je Person.

Für Immobilien gilt eine eigene Regel, und sie ist der Kern der ganzen Frage. Nach § 90 Abs. 2 Nr. 8 SGB XII bleibt ein angemessenes Hausgrundstück unberücksichtigt, wenn es von der pflegebedürftigen Person selbst oder von bestimmten nahen Angehörigen bewohnt wird, dem sogenannten geschützten Personenkreis. Dieser umfasst vor allem Ehe- oder Lebenspartner sowie minderjährige oder auf die Wohnung angewiesene Kinder (z.B. aus gesundheitlichen Gründen). Erwachsene Kinder mit eigenem Haushalt gehören in der Regel nicht dazu. Geschützt wird dabei nicht der Wert der Immobilie, sondern das Grundbedürfnis Wohnen. Es geht darum, den Menschen ihr Dach über dem Kopf zu erhalten.

Der entscheidende Punkt: Wer wohnt noch im Haus?

Aus dieser Schutzrichtung folgt die praktisch wichtigste Unterscheidung, und sie wird in Ratgebern oft übersehen.

Zieht ein Ehepartner dauerhaft ins Pflegeheim, während der andere im gemeinsamen Haus wohnen bleibt, bleibt die Immobilie in aller Regel geschützt. Der Ehepartner muss das Haus nicht aufgeben, nur weil der andere pflegebedürftig geworden ist. Solange der Schutz greift, darf das Sozialamt weder Verkauf noch Beleihung verlangen.

Anders sieht es aus, wenn eine alleinstehende Person dauerhaft ins Heim zieht und niemand aus dem geschützten Personenkreis mehr im Haus lebt. Dann entfällt der Zweck der Vorschrift, denn das Grundbedürfnis Wohnen wird an dieser Stelle nicht mehr erfüllt. Die Immobilie wird damit zu verwertbarem Vermögen, das grundsätzlich für die Heimkosten einzusetzen ist.

Das bedeutet allerdings nicht zwingend einen sofortigen Verkauf. Wäre eine schnelle Verwertung eine besondere Härte, kann das Sozialamt die Leistungen als Darlehen gewähren und sich dafür eine Grundschuld eintragen lassen (§ 91 SGB XII). In der Praxis verliert deshalb häufig nicht die pflegebedürftige Person ihr Zuhause, die Immobilie und somit die Erben werden aber mit den Pflegekosten belastet.

Hinzu kommt die Frage der Angemessenheit. Geschützt ist nur ein angemessenes Hausgrundstück. Maßgeblich sind dabei die Zahl der Bewohner, die Wohnfläche und die Grundstücksgröße. Ein großzügiges Anwesen für eine einzelne Person kann diese Grenze überschreiten.

Müssen die Kinder zahlen?

Diese Sorge ist heute in vielen Fällen unbegründet. Seit dem Angehörigen-Entlastungsgesetz gilt § 94 Abs. 1a SGB XII: Das Sozialamt greift auf Kinder nur zu, wenn deren Bruttojahreseinkommen über 100.000 Euro liegt. Die Grenze gilt pro Kind, das Einkommen des Schwiegerkindes bleibt außer Betracht. Liegt das Einkommen darunter, ist das Verfahren an dieser Stelle beendet. Auskunft schuldet das Kind erst, wenn hinreichende Anhaltspunkte dafür vorliegen, dass sein Einkommen die Grenze überschreitet (§ 94 Abs. 1a Satz 3 SGB XII).

Wird die Grenze überschritten, folgt die Prüfung der tatsächlichen Leistungsfähigkeit. Vom bereinigten Nettoeinkommen bleibt zunächst ein Selbstbehalt unangetastet. Der Bundesgerichtshof hat 2024 klargestellt, dass sich dieser Selbstbehalt weiterhin an durchschnittlichen Einkommensverhältnissen orientiert und nicht aus der 100.000-Euro-Grenze abgeleitet werden kann (BGH, Beschluss vom 23. Oktober 2024, XII ZB 6/24). Der gängige Orientierungswert liegt bei rund 2.650 Euro netto monatlich für Alleinstehende. Bei einem verheirateten Kind kommt ein zusätzlicher Betrag für den mit ihm lebenden Ehegatten, das Schwiegerkind hinzu (derzeit 2.120 Euro). Beide Beträge werden zu einem Familienselbstbehalt zusammengefasst und anschließend nach dem jeweiligen Einkommensanteil aufgeteilt.

Von dem Betrag, der den Selbstbehalt übersteigt, wird beim Elternunterhalt nur ein Teil herangezogen. Wie groß dieser Teil ist, steht nicht im Gesetz, sondern ergibt sich aus den unterhaltsrechtlichen Leitlinien der Oberlandesgerichte, die in der Düsseldorfer Tabelle zusammengefasst sind. Nach der seit dem 1. Januar 2026 geltenden Fassung verbleiben dem Kind rund 70 Prozent des übersteigenden Einkommens; herangezogen werden also nur etwa 30 Prozent. Unter dem Strich wird damit selbst bei einem Einkommen oberhalb der 100.000-Euro-Grenze nur ein kleiner Teil davon tatsächlich für den Elternunterhalt eingesetzt.

Der Klassiker: Das Haus rechtzeitig überschreiben

Viele Familien kommen an diesem Punkt auf denselben Gedanken: Dann übertragen wir das Haus eben rechtzeitig an die Kinder. Das ist ein sinnvoller Ansatz, aber er funktioniert nur unter Bedingungen, die man kennen sollte.

Die Zehnjahresfrist

Wer verschenkt und später selbst bedürftig wird, kann das Geschenk unter Umständen zurückfordern. § 528 BGB gibt dem verarmten Schenker einen Anspruch auf Herausgabe, soweit er seinen angemessenen Unterhalt nicht mehr bestreiten kann. Diesen Anspruch kann das Sozialamt nach § 93 SGB XII auf sich überleiten und selbst geltend machen.

Begrenzt wird das durch § 529 BGB: Nach zehn Jahren ist der Anspruch ausgeschlossen. Daraus folgt eine schlichte, aber entscheidende Erkenntnis. Eine Übertragung schützt die Immobilie nur wirksam, wenn sie früh genug erfolgt. Wer erst überträgt, wenn die Pflegebedürftigkeit absehbar ist, erreicht das Ziel wahrscheinlich nicht mehr.

Eine Entwarnung gehört allerdings dazu. Auch innerhalb der zehn Jahre muss die Immobilie in aller Regel nicht herausgegeben werden, denn das Gesetz erlaubt es dem Beschenkten, die Herausgabe durch Zahlung abzuwenden. Praktisch heißt das: Das Kind zahlt monatlich die Deckungslücke, bis der Wert der Schenkung aufgebraucht ist, und behält das Haus.

Nießbrauch und Wohnrecht

Wer das Haus überträgt, will meist trotzdem darin wohnen bleiben. Dafür gibt es zwei Instrumente, und der Unterschied zwischen ihnen ist im Pflegefall erheblich.

Ein Wohnrecht sichert allein das eigene Wohnen. Zieht die berechtigte Person ins Heim, ist es wirtschaftlich wertlos, denn sie wohnt dort nicht mehr und darf auch nicht vermieten.

Ein Nießbrauch geht weiter. Er umfasst neben dem Wohnen auch die Erträge. Kurz gesagt: Das Eigentum wechselt, die Nutzung bleibt. Zieht die berechtigte Person ins Heim, kann das Haus vermietet werden. Die Mieteinnahmen bleiben allerdings Einkommen der pflegebedürftigen Person und sind deshalb für deren Heimkosten einzusetzen. Bezieht sie bereits Hilfe zur Pflege, kann das Sozialamt darauf zugreifen und den Anspruch nach § 93 SGB XII auf sich überleiten. Anders als ein Wohnrecht verliert der Nießbrauch im Pflegefall also nicht seinen Wert; dieser Wert fließt aber in die Deckung der Pflegekosten, nicht an die Familie. Der eigentliche Vorteil liegt darin, dass die Immobilie selbst bereits auf die Kinder übergegangen ist: Ihre Substanz bleibt geschützt, während nur die laufenden Erträge für die Pflege verwendet werden. Beide Rechte können im Grundbuch eingetragen werden und wirken dadurch gegenüber jedermann, auch gegenüber einem späteren Käufer.

Rückforderungsrechte

Eine Übertragung an Kinder birgt Risiken, die mit Pflege nichts zu tun haben: Insolvenz, Scheidung oder das Vorversterben des Kindes können dazu führen, dass die Immobilie in fremde Hände gerät. Ein Übergabevertrag sollte deshalb Rückforderungsrechte für genau diese Fälle vorsehen. Ohne ausdrückliche Regelung lässt sich eine Schenkung kaum rückgängig machen.

Was nach dem Tod gilt

Ein Punkt, der regelmäßig überrascht: Auch ein zu Lebzeiten geschütztes Hausgrundstück kann nach dem Tod noch eine Rolle spielen. Nach § 102 SGB XII können Erben vom Sozialamt zum Kostenersatz für die vorausgegangenen Pflegekosten herangezogen werden. Der Schutz der Immobilie im Sozialhilfeverfahren bedeutet also nicht zwingend, dass sie dauerhaft unangetastet bleibt.

Diese Erbenhaftung ist allerdings in mehrfacher Hinsicht begrenzt. Ein Kostenersatz wird erst oberhalb eines Freibetrags verlangt, der bei rund 3.378 Euro Nachlasswert liegt (2026). Für Angehörige, die mit der verstorbenen Person zusammengelebt oder sie gepflegt haben, gilt zusätzlich eine höhere Bagatellgrenze von 15.340 Euro. Der Anspruch verjährt außerdem drei Jahre nach dem Tod. Und er betrifft nur Leistungen wie die hier behandelte Hilfe zur Pflege, nicht die Grundsicherung im Alter. Der Zugriff auf den Nachlass fällt damit oft deutlich geringer aus, als es die Vorschrift auf den ersten Blick vermuten lässt.

Was das für Ihre Planung bedeutet

Die wichtigste Erkenntnis ist zugleich die unbequemste. Vermögensschutz im Pflegefall ist eine Frage des Zeitpunkts. Wer sich erst damit befasst, wenn die Pflegebedürftigkeit eingetreten oder absehbar ist, hat die meisten Gestaltungsmöglichkeiten bereits verloren. Wer früh plant, hat dagegen Spielraum.

Ebenso wichtig ist die Vorsorgevollmacht. Ohne sie kann auch der Ehepartner nicht ohne Weiteres über eine gemeinsame Immobilie entscheiden. Dann muss das Betreuungsgericht eingeschaltet werden, und das kostet Zeit, die im Pflegefall oft fehlt.

Ob sich eine Übertragung im Einzelfall anbietet, hängt vom Vermögen, von der Familienkonstellation und vom zeitlichen Vorlauf ab. Eine pauschale Antwort gibt es nicht. Klare Regeln, an denen sich die Planung ausrichten lässt, gibt es sehr wohl.

Die Regeln sind allgemein. Ihre Situation ist es nicht.

Welche Gestaltung für Ihre Familie passt, hängt vom Vermögen, von der Familienkonstellation und
vor allem vom verbleibenden Vorlauf ab. Je früher wir gemeinsam drauf schauen, desto mehr Wege
stehen noch offen.

Kontaktieren Sie uns für ein erstes Gespräch

Weiterlesen

32. EXIST-Gründungsforum in Berlin:

32. EXIST-Gründungsforum in Berlin:

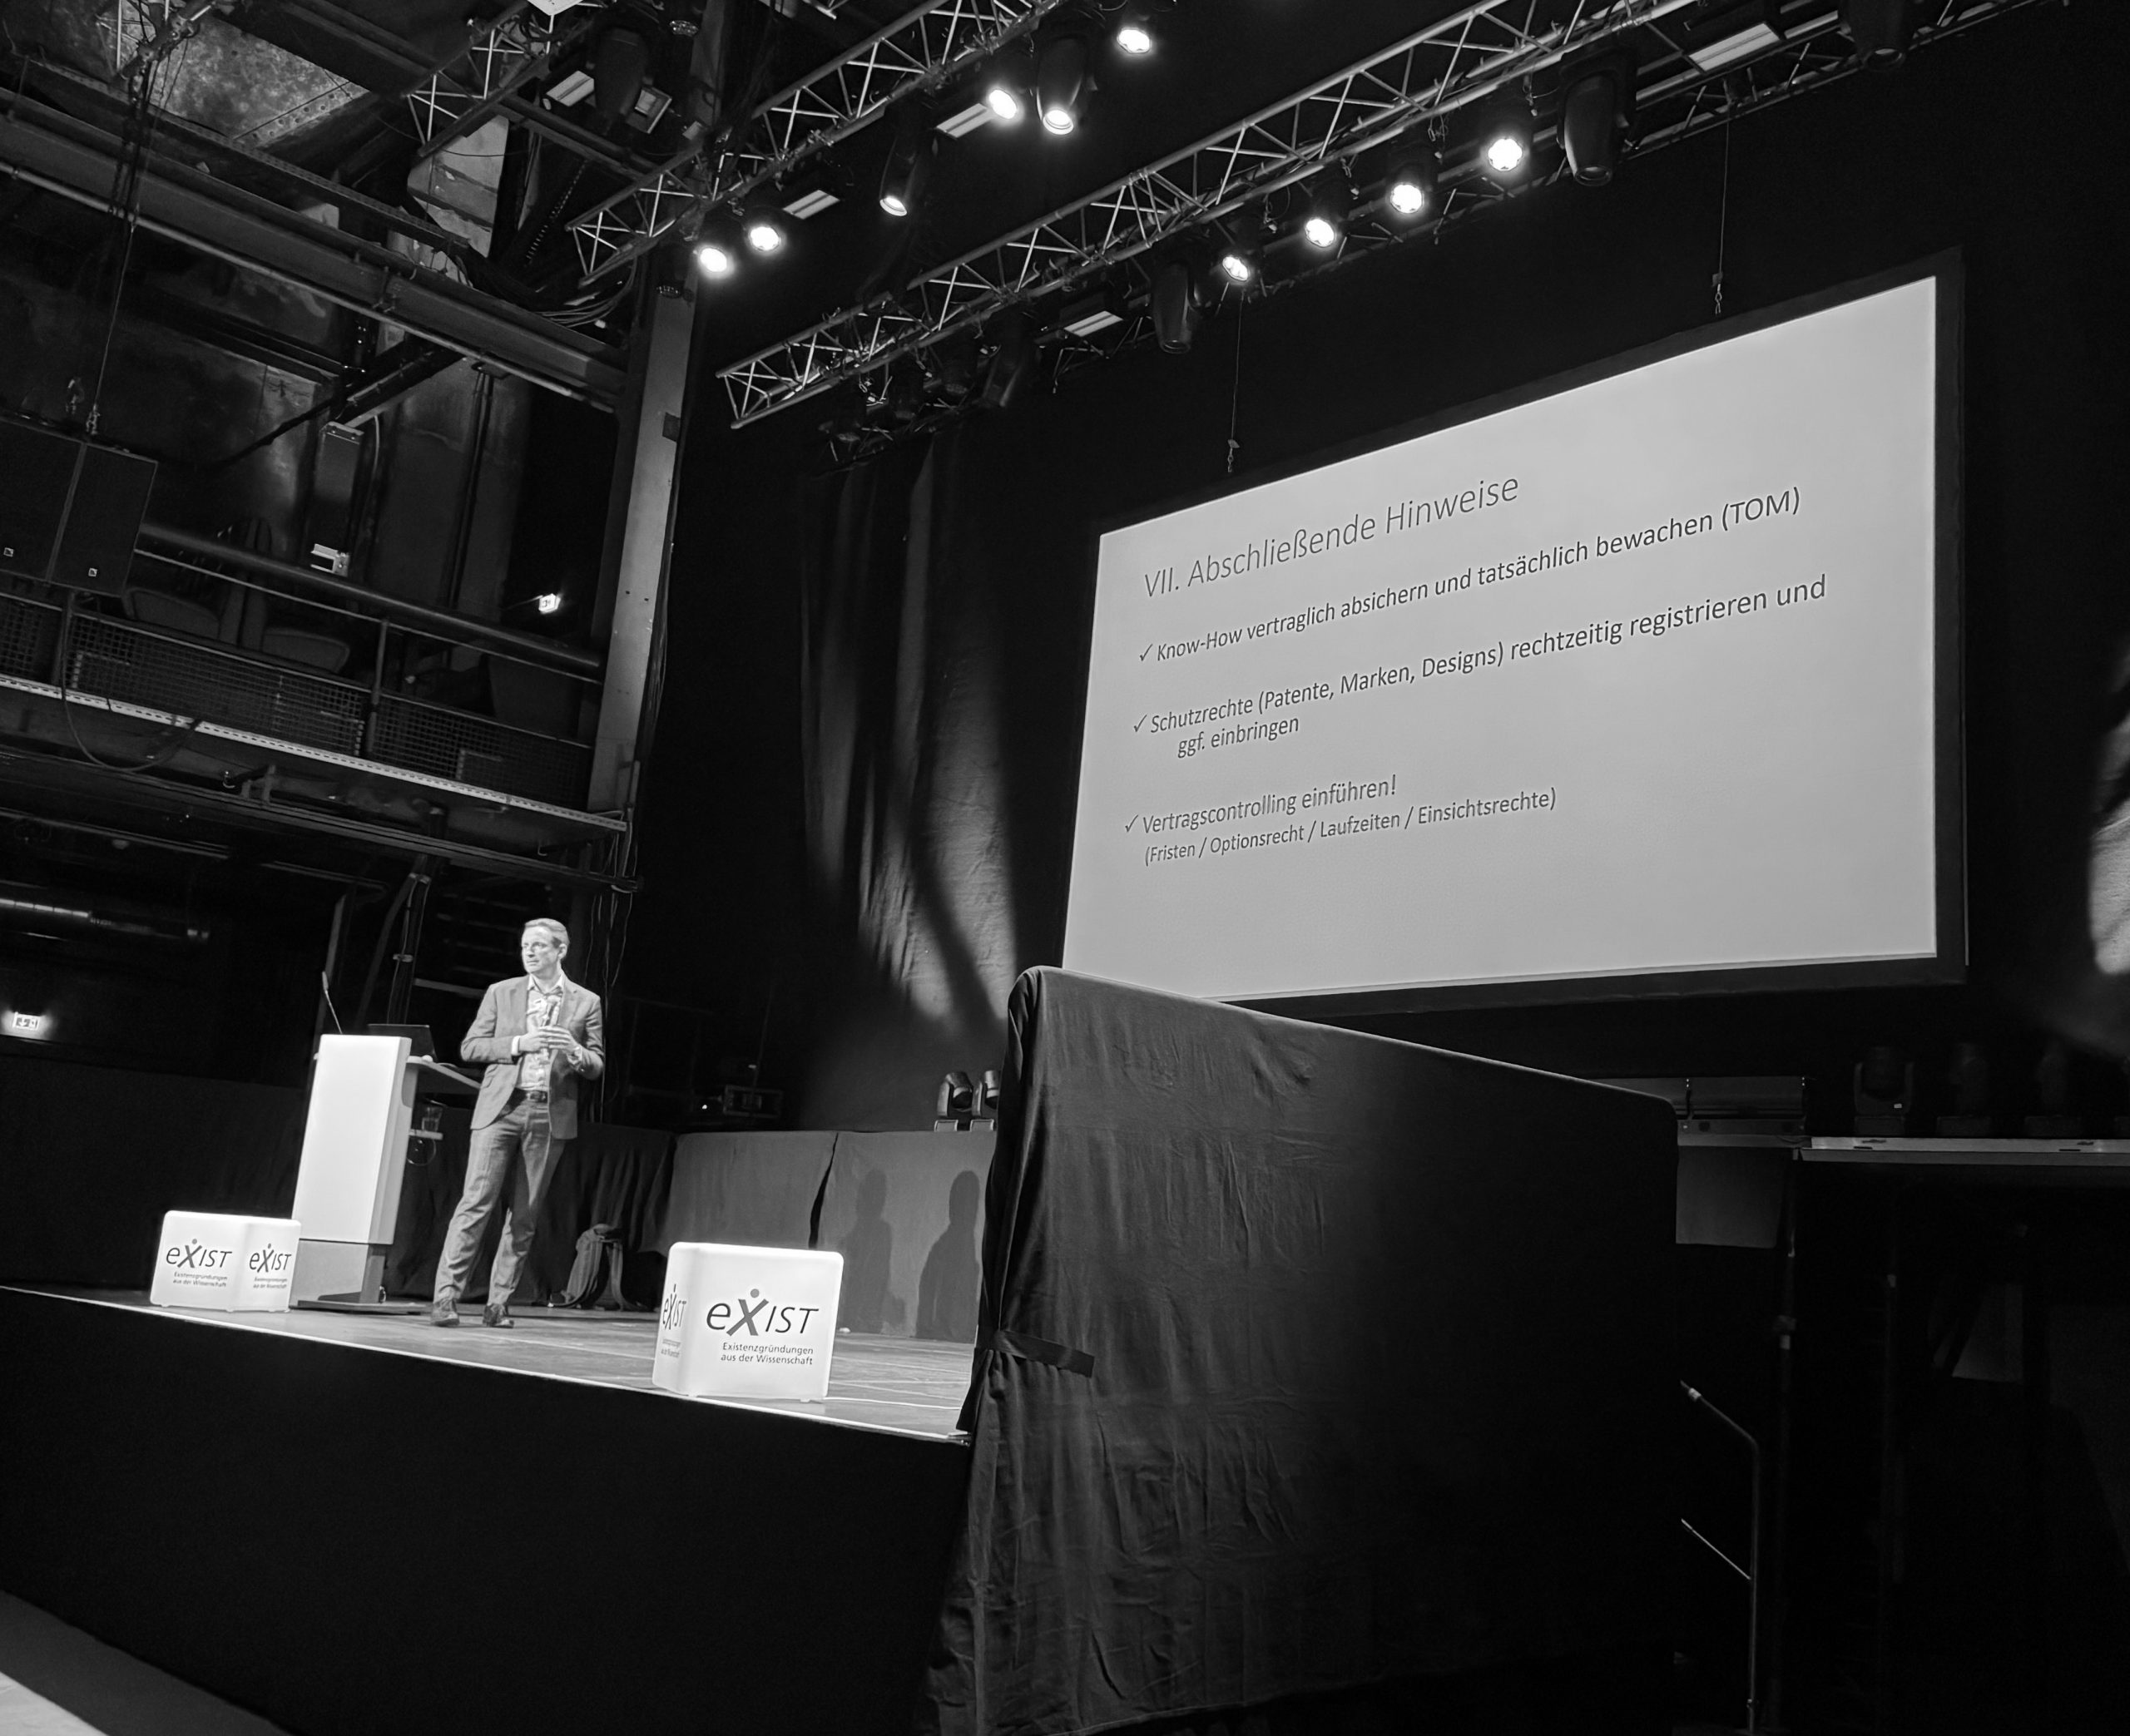
Vortrag von Benjamin von Allwörden zur Bedeutung von Vertragsverhältnissen in Startups


Auch in diesem Jahr durften wir einen Beitrag zum EXIST-Gründungsforum in Berlin leisten, einem Netzwerkevent, das sich an junge Gründerinnen und Gründer richtet und den Austausch zu aktuellen Start-up-Themen fördert.

Unser Partner Benjamin von Allwörden hielt einen Vortrag zur „Bedeutung von Vertragsverhältnissen in Startups“ und gab einen praxisorientierten Einblick in die rechtlichen Grundlagen, die für junge Unternehmen entscheidend sind. Im Mittelpunkt seines Vortrags standen insbesondere folgende Themen:

  • Ausgewählte Vertragstypen
  • AGB
  • Rechtswahl, Gerichtstand und Schiedsvereinbarung
  • Typische Fehlerquellen bei der Vertragsgestaltung
  • Vertragsverhandlungen
  • Vertragscontrolling

Wir bedanken uns für das große Interesse der Zuhörerschaft.

Weitere Themen der eintägigen Veranstalung waren unter anderem die Zusammenarbeit zwischen Startups und etablierten Unternehmen, Strategien zur Neukundengewinnung sowie die Vorstellung einer IP-Deal-Datenbank. Die jungen Unternehmerinnen und Unternehmer nutzten die Gelegenheit für einen intensiven Wissens- und Erfahrungsaustausch und vernetzten sich bis spät in den Abend in der Kulturbrauerei in Berlin.

Wir bedanken uns herzlich für die gelungene Veranstaltung und den inspirierenden Austausch.

Rechtsanwalt und Notar Benjamin von Allwörden beim Gründungsforum 2025.

Weiterlesen

Das Gesellschafterdarlehen: Risiken, steuerrechtliche Stolperfallen und Gestaltungsoptionen

Das Gesellschafterdarlehen: 

Risiken, steuerrechtliche Stolperfallen und Gestaltungsoptionen

Gesellschafterdarlehen sind in der Praxis ein häufig genutztes Mittel zur Finanzierung der eigenen Gesellschaft – insbesondere in wirtschaftlich angespannten Zeiten. Doch wer als Gesellschafter seiner Kapitalgesellschaft ein Darlehen gewährt, sollte die rechtlichen und steuerlichen Konsequenzen genau kennen.


Worauf ist bei einem Gesellschafterdarlehen zu achten?

Unser Steuerrechtsexperte Titus Wolf klärt auf:

1.Rangrücktritt

Ein Rangrücktritt ist insbesondere bei krisenbehafteten Gesellschaften wichtig. Der Gesellschafter erklärt hierbei, dass sein Rückzahlungsanspruch hinter die Forderungen aller anderen Gläubiger zurücktritt. Das kann entscheidend sein, um eine bilanzielle Überschuldung zu vermeiden. Der Rangrücktritt muss dabei rechtssicher formuliert sein und sollte auch Zinsansprüche umfassen, um insolvenzrechtlich anerkannt zu werden. Im Gegensatz zu einem echten Forderungsverzicht führt ein Rangrücktritt grundsätzlich nicht zur Umqualifizierung der Darlehensforderung von Fremd- in Eigenkapital. Er bleibt daher steuerlich neutral. Damit diese Steuerneutralität gewährleistet ist, fordert der Bundesfinanzhof jedoch, dass die Rückzahlung des Darlehens nicht ausschließlich davon abhängig gemacht wird, ob die Gesellschaft künftig Gewinne erzielt oder bei einer Liquidation ein Überschuss verbleibt. Andernfalls sieht das Finanzamt keine gegenwärtige wirtschaftliche Belastung mehr, wodurch die Verbindlichkeit in der Steuerbilanz gewinnwirksam aufzulösen wäre – ein steuerpflichtiger Ertrag entsteht, obwohl tatsächlich kein Geldzufluss erfolgt. Um dies zu vermeiden, muss der Rangrücktritt zusätzlich vorsehen, dass die Rückzahlung auch aus sonstigem freiem Vermögen der Gesellschaft erfolgen kann. Nur dann bleibt die Verbindlichkeit bilanziell bestehen, und die steuerliche Neutralität ist gesichert. Daher ist bei der Formulierung eines Rangrücktritts größte Sorgfalt geboten, um steuerliche Nachteile zu vermeiden.

2. Steuerliche Auswirkungen bei Unverzinslichkeit

Gewährt ein Gesellschafter seiner Gesellschaft ein unverzinsliches Darlehen, hat dies steuerlich entscheidende Konsequenzen. Da keine Zinsen verlangt werden, fehlt in der Regel die Einkünfteerzielungsabsicht. Das bedeutet: Der Gesellschafter strebt mit dem Darlehen keinen steuerpflichtigen Ertrag an.

Kommt es später zum Ausfall des Darlehens – etwa durch Insolvenz der Gesellschaft –, kann der Verlust steuerlich nicht berücksichtigt werden. Denn ohne die Absicht, Einkünfte zu erzielen, fehlt die Grundlage für die Anerkennung eines steuerlich relevanten Verlusts im Bereich der Kapitaleinkünfte.

Aus steuerrechtlicher Sicht ist es daher empfehlenswert, bei Gesellschafterdarlehen zumindest eine marktübliche Verzinsung zu vereinbaren. Nur so besteht die Möglichkeit, spätere Verluste steuerlich geltend zu machen.


Was passiert bei einem Ausfall des Darlehens durch Insolvenz?

FG Düsseldorf Urteil vom 27.09.2024 (AZ: 3 K 3054/20 E) und BFH Urteil vom 27.10.2020 (AZ: X R 5/20)

Fällt ein Darlehen infolge der Insolvenz des Schuldners endgültig aus, kann der Darlehensgeber den Verlust grundsätzlich steuerlich geltend machen – allerdings nur unter bestimmten Voraussetzungen. Der Bundesfinanzhof (BFH) erkennt solche Verluste nach § 20 Abs. 2 Nr. 7 EStG an, sofern feststeht, dass keine Rückzahlungen mehr zu erwarten sind. Dies ist in der Regel erst der Fall, wenn das Insolvenzverfahren abgeschlossen oder die Forderung als wertlos eingestuft wurde.

Entscheidend ist jedoch, ob das Darlehen mit der Absicht vergeben wurde, Einkünfte zu erzielen. Diese sogenannte Einkünfteerzielungsabsicht wird bei verzinslichen Darlehen grundsätzlich vermutet, kann aber bei unverzinslichen oder eigenkapitalähnlichen Darlehen widerlegt werden. Besonders streng wird dies bei mittelbaren Beteiligungen gehandhabt, wie das Finanzgericht Düsseldorf mit Urteil vom 27.09.2024 (3 K 3054/20 E) klarstellt: Dort wurde der Verlust aus einem unverzinslichen Gesellschafterdarlehen bei mittelbarer Beteiligung nicht anerkannt, da keine Einkünfteerzielungsabsicht erkennbar war. Auch ein Gesamtbetrachtungsansatz, der andere Einkunftsquellen wie Dividenden einbezieht, wurde abgelehnt.

Fazit: Bei einem Darlehensausfall infolge Insolvenz ist der steuerliche Abzug möglich, aber nur, wenn das Darlehen auf Gewinnerzielung angelegt war. Unverzinsliche Darlehen – insbesondere bei mittelbaren Beteiligungen – bergen hier ein hohes steuerliches Risiko.


Verzicht oder Debt-to-Equity Swap?

Ein einfacher Forderungsverzicht kann helfen, die Bilanz der Gesellschaft zu entlasten – steuerlich hat dies jedoch nur dann Vorteile, wenn er mit einem Rangrücktritt kombiniert wird oder im Einzelfall als Einlage gewertet wird.

Eine Alternative zum endgültigen Verzicht ist der sogenannte Dept-to-Equity Swap (Schuldenbeteiligungstausch): Dabei wird das Darlehen in Eigenkapital umgewandelt, also z.B. in eine Kapitalerhöhung eingebracht. Die Vorteile dessen sind die Stärkung der Eigenkapitalbasis sowie  bessere Außenwirkung gegenüber Kreditgebern. 


Fazit: Ohne rechtliche und steuerliche Beratung riskant

Gesellschafterdarlehen sind nicht per se problematisch – aber rechtlich und steuerlich sensibel. Ob Verzinsung, Rangrücktritt, steuerliche Behandlung oder Sanierungsinstrumente wie ein Debt-to-Equity Swap: Die Risiken sind vielfältig.

Unser Rat: Bevor ein Gesellschafter seiner Gesellschaft ein Darlehen gewährt, sollte er sich unbedingt anwaltlich und steuerlich beraten lassen. Nur so lässt sich vermeiden, dass aus einer gut gemeinten Finanzierung ein steuerliches oder insolvenzrechtliches Risiko wird.

Hier Kontakt aufnehmen mit der Kanzlei von Allwörden

Titus Wolf, B. Sc.

Rechtsanwalt | Partner

Zum Profil

Weiterlesen

Hohe Anforderungen an Nichtzulassungsbeschwerden – BFH bestätigt konsequente Linie:

Hohe Anforderungen an Nichtzulassungsbeschwerden
BFH bestätigt konsequente Linie:

Bundesfinanzhof, Beschluss vom 30. Mai 2025 (Az. V B 60/23)

Titus Wolf, Partner der Kanzlei von Allwörden Rechtsanwälte, verfügt über langjährige Erfahrung und tiefgehendes Spezialwissen im Umgang mit Nichtzulassungsbeschwerden vor dem BFH.

Hohe Anforderungen – niedrige Erfolgsquote: Die Nichtzulassungsbeschwerde vor dem Bundesfinanzhof (BFH), dem höchsten deutschen Finanzgericht mit Sitz in München, stellt selbst für erfahrene Anwälte eine besondere argumentative Herausforderung dar. Unser Partner, Titus Wolf, ist Steuerrechtsexperte und spezialisiert auf Nichtzulassungsbeschwerden und Revisionsverfahren vor dem BFH. Aus Anlass des jüngsten BFH-Beschlusses vom 30. Mai 2025 (Az. V B 60/23) zu den hohen Anforderungen an die Begründung einer solchen Beschwerde, gibt Herr Wolf im Folgenden einen Überblick über die Hintergründe der Entscheidung, die konkreten Hürden gemäß § 115 Abs. 2 FGO und die Bedeutung für die Praxis.

Sachverhalt:

Dem Beschluss lag ein umsatzsteuerrechtlicher Fall zugrunde, den das Finanzgericht Baden-Württemberg (FG Baden-Württemberg vom 29.06.2023 12 K 1080/23, nv.) zuvor entschieden hatte. Die Klägerin machte im Streitjahr einen Vorsteuerabzug geltend, obwohl die ordnungsgemäße Rechnung erst im Folgejahr ausgestellt wurde. Sowohl sie als auch der leistende Unternehmer hatten irrtümlich angenommen, dass die Rechnung bereits korrekt vorlag. Das Finanzamt (im Folgenden: Beschwerdeführer) versagte den Vorsteuerabzug und setzte Nachzahlungszinsen gemäß § 233a AO fest.

Das Finanzgericht erkannte jedoch einen gemeinsamen Rechtsirrtum beider Unternehmer und erließ die Zinsen aus Billigkeitsgründen. Eine Revision wurde nicht zugelassen. Das Finanzamt legte daraufhin Nichtzulassungsbeschwerde zum BFH ein.

Die konkreten Hürden gemäß § 115 Abs. 2 FGO

Der BFH wies die Nichtzulassungsbeschwerde als unbegründet zurück und machte erneut deutlich, welch hohen Anforderungen an die Begründung einer solchen Beschwerde gestellt werden:

  1. Keine grundsätzliche Bedeutung (§ 115 Abs. 2 Nr. 1 FGO):
    Die vom Finanzamt formulierte Rechtsfrage war nach Auffassung des BFH einzelfallabhängig und nicht verallgemeinerungsfähig. Sie sei daher nicht klärungsbedürftig im Allgemeininteresse und eigne sich nicht zur Zulassung der Revision.
  2. Keine Divergenz (§ 115 Abs. 2 Nr. 2 Alt. 2 FGO):
    Der BFH sah keine inhaltliche Abweichung zu anderen höchstrichterlichen Entscheidungen. Es wurde kein tragender Rechtssatz aus einer Vergleichsentscheidung dargelegt, der im Widerspruch zur angegriffenen Entscheidung steht. Außerdem zog der Beschwerdeführer vergleichsweise Entscheidungen heran, die nach der Entscheidung des vorinstanzlichen Finanzgerichtes ergangen waren und fand damit kein rechtliches Gehör beim BFH.
  3. Formale Begründungsmängel:
    Die Argumentation des Finanzamts blieb unspezifisch und nicht hinreichend konkret, insbesondere in Bezug auf die Darlegung eines abstrakten, revisiblen Rechtsproblems. Die Beschwerde genügte somit nicht den Darlegungsanforderungen des § 115 FGO.

Bedeutung für die Praxis

Der BFH-Beschluss bestätigt die fortwährend strenge Linie der Rechtsprechung bei Nichtzulassungsbeschwerden. Die Anforderungen an die Darlegung der Zulassungsgründe sind hoch und setzen juristische Argumentation auf höchstem Niveau voraus. Eine Nichtzulassungsbeschwerde ist nur mit sorgfältig ausgearbeiteter, substanzreicher Begründung erfolgversprechend. Pauschale Hinweise auf Fehler im Ausgangsurteil oder vermeintliche Rechtsfragen genügen regelmäßig nicht. Das bedeutet: Wer eine Nichtzulassungsbeschwerde einlegt, muss genau aufzeigen, welche revisible Rechtsfrage im Streit steht, warum sie grundsätzlich klärungsbedürftig ist und inwiefern eine Abweichung zur höchstrichterlichen Rechtsprechung besteht. Es geht dabei nur noch um Rechtsfragen, da der BFH keine Tatsacheninstanz ist und sich auf die tatsächlichen Feststellungen der vorinstanzlichen Gerichte verlässt.

Ausblick: Eine vielfach erhoffte Absenkung der Anforderungen oder eine Lockerung der Zulassungsvoraussetzungen ist auch mit dieser Entscheidung nicht erkennbar.

Von Allwörden Rechtsanwälte – Ihr erfahrender Berater für Nichtzulassungsbeschwerden vor dem BFH

Während Sie vor dem Finanzgericht noch selbständig auftreten konnten, herrscht vor dem Bundesfinanzhof Anwaltszwang, was bedeutet, dass Sie für die Erhebung einer Nichtzulassungsbeschwerde immer anwaltlich vertreten werden müssen.

Titus Wolf, Partner der Kanzlei von Allwörden Rechtsanwälte, verfügt über langjährige Erfahrung und tiefgehendes Spezialwissen im Steuerrecht. Er weiß aus Praxis und Prozessführung: Die Erfolgsaussichten einer Nichtzulassungsbeschwerde hängen maßgeblich von der Qualität und Präzision der juristischen Argumentation ab.

Sprechen Sie uns gerne an, damit wir für Sie realistisch die Erfolgsaussichten einer Nichtzulassungsbeschwerde prüfen und Ihre Interessen mit Nachdruck und fachlicher Tiefe vor dem Bundesfinanzhof vertreten.

Nichtzulassungsbeschwerde vor dem BFH: Kontakt mit Titus Wolf aufnehmen

Weiterlesen

Ersetzt KI bald die anwaltliche Beratung?

Ersetzt KI bald die anwaltliche Beratung?

ChatGPT in der Rechtsberatung:

Vor den Amtsgerichten sowie Arbeits- und Finanzgerichten herrscht kein Anwaltszwang, was bedeutet, dass jede Person eigenständig vor Gericht auftreten und ihre Interessen ohne anwaltliche Vertretung wahrnehmen kann. In Zeiten von künstlicher Intelligenz ersetzen immer mehr Menschen die professionelle anwaltliche Beratung durch Tools wie Chat GPT und Co. Mittlerweile bietet das Unternehmen Open AI mit dem Tool Anwalt GPT sogar explizite juristische Beratung für deutsches Recht an. Dessen Benutzung kann fatale Folgen haben, weiß unser Rechtsanwalt Enno von Helldorff aus der Beratungspraxis und dem Arbeitsalltag vor Gericht: „Immer öfter entstehen skurrile Situationen, wenn Parteien ohne fachkundige juristische Begleitung versuchen, ihre Ansprüche gerichtlich durchzusetzen und sich dabei lieber auf künstliche Intelligenz verlassen als auf einen Anwalt.“

Fragt man ChatGPT, ob künstliche Intelligenz die individuelle Rechtsberatung beim Anwalt ersetzen kann, erhält man folgende erstaunlich selbstreflektierte Antwort:

„Was KI (noch) nicht ersetzen kann:

  1. Individuelle Rechtsberatung:
    Jeder Fall ist anders. Eine fundierte juristische Einschätzung erfordert Kontext, strategisches Denken und das Abwägen von Risiken – das kann derzeit nur ein Mensch leisten.
  2. Verhandlungsführung & Strategie:
    Ob im Strafrecht, Familienrecht oder Wirtschaftsrecht: Taktik, Menschenkenntnis und Erfahrung sind entscheidend – das ist keine rein datenbasierte Aufgabe.
  3. Empathie & Vertrauensverhältnis:
    Besonders in sensiblen Bereichen (z. B. Sorgerecht, Strafverteidigung) ist die menschliche Komponente zentral.
  4. Haftung & Verantwortung:
    Ein Anwalt haftet für seine Beratung – eine KI nicht. Bei falscher Beratung durch KI ist die Rechtsdurchsetzung problematisch.“


Gefahr von Halluzinationen: Das Erfinden von Fakten, die in Wahrheit nicht existieren

Fragt ein juristischer Laie Chat GPT nach der Lösung für ein rechtliches Problem, erhält der Anwender komplexe Antworten und die dazugehörigen Quellen in Sekundenschnelle. Eine Leistung, für die ein Anwalt einige Zeit benötigt, weil er Vergleichsrechtsprechung recherchiert, Gerichtsurteile liest und Parallelen ausmacht. Auf den ersten Blick eine großartige Leistung, die Chat GPT in einem Bruchteil der Zeit vollbringt und mit der Angabe von Quellen vermeintliche Sicherheit bietet. Wenn die KI quellenbasierte Antworten gibt, wird wohl stimmen, was als Lösung präsentiert wird – könnte man meinen. Aber genau dort liegt ein großes Problem. Chat GPT erfindet juristische Quellen und bezieht sich auf Gerichtsurteile, die es gar nicht gibt. Dieses Vorgehen nennt man im Kontext von KI Halluzination. Ein juristischer Laie kann diese täuschend echte Zitierung nur schwer erkennen, weil er den zur Verifizierung notwendigen Zugriff auf die oftmals dazu erforderlichen juristischen Datenbanken nicht besitzt.


KI: Kein Zugriff auf juristische Datenbanken oder die anhängige Akte bei Gericht

Anwalt GPT soll was die Halluzination von Gerichtsurteilen und Quellen angeht optimiert sein und keine falschen Zitierungen mehr auswerfen. Verifiziert ist diese Verbesserung allerdings bisher noch nicht vollumfänglich. Genauso wie der juristische Laie hat aber auch Anwalt GPT keinen Zugriff auf die juristischen Datenbanken wie beck-online und juris, die der Anwalt für die Recherche von vergleichsweise heranzuziehender Rechtsprechung verwendet. Anwalt GPT kann lediglich öffentlich zugängliche Gerichtsurteile auswerten, die nur einen Bruchteil der ergangenen Urteile darstellen. Damit tun sich eklatante Wissenslücken für die künstliche Intelligenz auf, die weitreichende Folgen haben kann: Der Anwalt GPT-Verwender vertraut der ungenauen Einschätzung der künstlichen Intelligenz und kann mitunter mit unerwarteten Konsequenzen konfrontiert werden, weil die AI nicht alle Folgen im Blick hat. Ebenso ist es der AI nicht möglich, Akteneinsicht bei Gericht zu verlangen. Dies ist dem Anwalt vorbehalten und kann auch nicht durch den Mandanten selbst geschehen. Alleine dafür lohnt sich der Gang zum juristischen Experten.  


Datenschutzrechtliche Herausforderungen: Vorsicht beim Teilen sensibler Informationen

Jegliche Informationen, die Chat GPT zugeführt werden, landen automatisch auf Servern in den USA, die von Open AI, der Firma hinter Chat GPT, mitgelesen werden können und dort enthaltene Informationen zur Weiterentwicklung ihrer Dienste nutzen darf. Das birgt die Gefahr, dass sich die vom Verwender eingespeisten Informationen in den Antworten anderer Nutzer wiederfinden. Denn genau so funktioniert die Weiterentwicklung der künstlichen Intelligenz: Chat GPT wird fortwährend auf der Basis der eingeführten umfangreichen Datenmengen trainiert, sodass es in seinen Antworten die Informationen anderer Nutzer potenziell reproduziert. Das wird dann problematisch, wenn Chat GPT sensible personenbezogene Informationen zugeführt oder Geschäftsgeheimnisse geteilt werden.

Unser Tipp: Personenbezug vermeiden

Nutzen Sie Chat GPT für die Bewertung eines tatsächlichen Sachverhaltes, sollten Sie unbedingt darauf achten, keine sensiblen Daten, wie beispielsweise vollständige Namen, mit einzuführen.


Das Vertrauensverhältnis zwischen Anwalt und Mandant

Zwar kann es dem Mandanten einen ersten hilfreichen Überblick bieten, wenn er sein juristisches Anliegen zunächst mit der künstlichen Intelligenz bespricht und darüber Informationen einholt. Gleichzeitig bietet dieses Vorgehen die Gefahr, das Vertrauensverhältnis zum später konsultierten Anwalt zu belasten, wenn der Mandant auf die Lösungsansätze der künstlichen Intelligenz vertraut und von ihrer juristischen Korrektheit überzeugt ist. Dabei ist das Vertrauensverhältnis zwischen Anwalt und Mandant aber besonders sensibel. Der Anwalt muss sich darauf verlassen können, dass der Mandant offen über alle relevanten Informationen eines Sachverhaltes spricht, während der Mandant darauf vertrauen muss, dass sein Anliegen mit fachlicher Kompetenz, Diskretion und in seinem besten Interesse vertreten wird. Wird dieses Verhältnis durch vorgefasste Meinungen oder falsche Erwartungen gestört, kann dies nicht nur die Qualität der anwaltlichen Beratung beeinträchtigen, sondern auch die Effizienz und Effektivität der Mandatsbearbeitung negativ beeinflussen. Es ist daher von großer Bedeutung, dass Mandanten frühzeitig erkennen, dass künstliche Intelligenz zwar unterstützend wirken kann, jedoch keine individuelle, verantwortungsbewusste Rechtsberatung durch einen qualifizierten Volljuristen ersetzen kann.


Unser Fazit:

Schnell wird deutlich, dass Künstliche Intelligenz ein Hilfsmittel sein kann, den Gang zum Anwalt jedoch keinesfalls ersetzt. Die von KI generierten Ergebnisse bedürfen stets einer kritischen Prüfung, was für juristische Laien ohne Fachkenntnisse kaum zu leisten ist. Insbesondere die Kombination aus rechtlicher Expertise, strategischem Urteilsvermögen und persönlicher Verantwortung bleibt unersetzbar. Der Anwaltsberuf ist, zumindest gegenwärtig, nicht durch KI ersetzbar. Wie sich die Technologie künftig entwickelt, bleibt mit Spannung zu beobachten. Bis dahin bleibt es bei dem altbekannten und bewährten Vorgehen: Check, re-check, double-check.

Vertrauen Sie lieber unserer langjährigen Expertise im Umgang mit rechtlichen Fragestellungen. Wir unterstützen Sie fundiert, persönlich und mit dem nötigen Fingerspitzengefühl für die individuelle Situation Ihres Anliegens. Unsere anwaltliche Beratung basiert nicht auf Algorithmen, sondern auf Erfahrung, juristischer Präzision und dem Anspruch, Ihre Interessen bestmöglich zu vertreten und durchzusetzen.

Kontakt aufnehmen mit der Kanzlei von Allwörden

Rechtsanwalt Enno von Helldorff

Enno von Helldorff

Rechtsanwalt | Associate

Zum Profil

Weiterlesen

Niedrig verzinstes Darlehen für Familienmitglieder: Achtung Schenkungssteuer

Niedrig verzinstes Darlehen für Familienmitglieder: Achtung Schenkungssteuer

Der BFH konkretisiert die Bewertung von Zinsvorteilen als freigiebige Zuwendung im Sinne von § 7 Abs. 1 Nr. 1 ErbStG.

BFH, Urt. vom 31. Juli 2024 (Az. II R 20/22)

Ihr Experte für Steuerrecht klärt auf: 

Darlehen, die Familienmitgliedern gewährt werden, kommen in der steuerlichen Gestaltungspraxis regelmäßig vor. Oftmals werden dabei Zinssätze vereinbart, die deutlich unter dem marktüblichen Niveau liegen, beispielsweise 1 % pro Jahr. Achtung, das birgt schenkungssteuerrechtliche Risiken, wie der BFH in seinem Urteil vom 31. Juli 2024 (Az. II R 20/22) nun klarstellt:

Sachverhalt:

In dem zugrundeliegenden Fall hatte eine Schwester ihrem Bruder ein Darlehen über 1,875 Mio. € zu einem Zinssatz von 1 % p.a. gewährt. Nach den damaligen Statistiken der Deutschen Bundesbank lag der marktübliche Zinssatz für vergleichbare Darlehen bei 2,81 %. Das Finanzamt sah darin eine gemischte Schenkung in Höhe der eingesparten Zinsen. Dieser Einschätzung schloss sich der BFH an.

Kernaussagen des BFH in seinem Urteil:

  1. Die Darlehensgewährung zu Zinskonditionen, die unter dem marktüblichen Niveau liegen, stellt eine gemischte Schenkung dar (§ 7 Abs. 1 Nr. 1 ErbStG). Der entgeltliche Teil sei das tatsächlich gezahlte Entgelt (1 % Zinsen), der unentgeltliche Teil bestehe im Verzicht auf den marktüblichen Zins – hier konkret die Differenz von 1,81 % p.a.
  2. Der Zinsvorteil sei jährlich zu ermitteln und als laufende freigebige Zuwendung zu behandeln. Die Berechnung habe auf Basis eines konkreten, objektiv nachweisbaren Marktzinses zu erfolgen.
  3. Der pauschale Zinssatz von 5,5 % nach § 15 Abs. 1 BewG sei nicht heranzuziehen, wenn ein individueller Marktzins feststellbar Die pauschale Bewertungsmethode sei auf den Fall nicht anwendbar, da sie für andere Bewertungszwecke konzipiert sei.

Beratungs- und Gestaltungshinweise für Darlehen zu Sonderkonditionen:

Das aktuelle Urteil des BFH macht deutlich, dass die steuerliche Behandlung von niedrig verzinsten Darlehen innerhalb der Familie besondere Sorgfalt erfordert. Um schenkungssteuerliche Risiken zu vermeiden, sollten Darlehensverträge so gestaltet sein, dass sie einem Fremdvergleich standhalten.

  1. Marktzins dokumentieren:
    Um der Schenkungsteuer zu entgehen, sollte der vereinbarte Zinssatz dem Marktniveau entsprechen. Der Marktzins kann beispielsweise durch statistische Angaben der Deutschen Bundesbank oder durch die Konditionen marktüblicher Bankdarlehen belegt werden.
  2. Vertraglich klar regeln:
    Darüber hinaus sollte der Darlehensvertrag sämtliche wesentlichen Vertragsbestandteile enthalten – insbesondere Zinsvereinbarung, Laufzeit, Tilgungsmodalitäten sowie gegebenenfalls Besicherungen. Nur so kann im Falle einer steuerlichen Überprüfung nachgewiesen werden, dass das Darlehen fremdüblich ausgestaltet wurde.
  3. Zinsvorteil im Blick haben:
    Kommt es dennoch zu einem Zinsvorteil, ist dieser als Schenkung anzusehen und kann Freibeträge gemäß § 16 ErbStG belasten. Beispielsweise steht Kindern ein Freibetrag von 400.000 € alle zehn Jahre zu.
  4. Anzeige ans Finanzamt nicht vergessen (§ 30 ErbStG):
    Auch bei (vermeintlich) geringfügigen Zinsvorteilen ist die Schenkung dem Finanzamt anzuzeigen. Eine Mitteilung ist selbst dann erforderlich, wenn die Zuwendung innerhalb der Freibeträge liegt und keine Steuer festgesetzt wird!

Fazit unseres Experten für Steuerrecht:

Der BFH konkretisiert mit seinem Urteil die schenkungssteuerliche Behandlung niedrig verzinster Darlehen innerhalb der Familie. Eine sorgfältige Gestaltung und Dokumentation der Darlehenskonditionen ist unerlässlich. Bereits geringfügige Zinsdifferenzen können insbesondere bei hohen Beträgen erhebliche steuerliche Konsequenzen nach sich ziehen.

Titus Wolf, B. Sc.

Rechtsanwalt | Partner

Zum Profil

Weiterlesen

Der Geschäftsführeranstellungsvertrag (GAV):

Die Kündigung eines angestellten Geschäftsführers 

Außerordentlicher Kündigungsgrund: Die Liquidation der GmbH


Welche Kündigungsfristen sind auf Dienstverhältnisse von Geschäftsführern, die keine Mehrheitsgesellschafter sind, anzuwenden?

Das aktuelle BGH-Urteil vom 05.11.2024 (AZ: II ZR 35/23) beantwortet zentrale Fragen rund um die Kündigung eines Geschäftsführeranstellungsvertrages aus vertraglich vereinbartem außerordentlichem Grund und stärkt dabei den Schutz von Geschäftsführern einer Gesellschaft mit beschränkter Haftung, die keine Mehrheitsgesellschafter sind. Wir erläutern Ihnen im Rahmen dessen, was die Liquidation der GmbH bedeutet und wann eine Gesellschaft rechtlich beendet ist.

Diese Antworten gibt der BGH:


Bei einer außerordentlichen Kündigung des Anstellungsvertrags des Geschäftsführers einer Gesellschaft mit beschränkter Haftung aufgrund vertraglich vereinbarter wichtiger Gründe gilt die zweiwöchige Erklärungsfrist des § 626 Abs. 2 BGB. Auf den Geschäftsführer einer Gesellschaft mit beschränkter Haftung, der kein Mehrheitsgesellschafter ist, sind die zum Nachteil des Geschäftsführers grundsätzlich nicht abdingbaren, in § 622 Abs. 1 und 2 BGB geregelten Kündigungsfristen entsprechend anzuwenden, so der Bundesgerichtshof. Dies gilt auch dann, wenn er Geschäftsführer der Komplementärin einer GmbH & Co. KG ist und den Anstellungsvertrag unmittelbar mit der Kommanditgesellschaft abgeschlossen hat (Abgrenzung zu BAG, Urteil vom 11. Juni 2020 – 2 AZR 374/19, BAGE 171, 44).

Ist ein Geschäftsführeranstellungsvertrag ein Arbeitsvertrag?


Diese umstrittene Frage beantwortet der Bundesgerichtshof (BGH) in seinem Urteil zwar nicht in der Deutlichkeit, spricht sich aber für die auf Arbeitsverträge anwendbare Vorschrift des § 622 BGB in entsprechender Anwendung für Geschäftsführerdienstverträge aus. Das Bundesarbeitsgericht (BAG) hingegen sieht das anders und wendet stattdessen § 621 BGB an, vgl. Urt. vom 11. Juni 2020 – 2 AZR 374/19, BAGE 171, 44. Die arbeitsrechtliche Einordnung des angestellten Geschäftsführers ohne Mehrheitsbeteiligung neben seiner Organstellung bleibt damit weiterhin zwischen dem BGH und dem BAG umstritten.

Jedenfalls ergänzt der GAV aber die formelle Bestellung zur Geschäftsführung. Neben den Regelungen im GmbH-Gesetz, das bereits bestimmte Rechte und Pflichten des Geschäftsführers als Organ der Gesellschaft enthält, tritt der Geschäftsführervertrag, der die persönlichen Arbeitsbedingungen wie Gehalt, Urlaub, Krankenzeiten oder die Altersversorgung regelt. Nach der bisherigen Rechtsprechung des Bundesarbeitsgerichts ist der Geschäftsführer allerdings, unabhängig davon, ob es sich um einen Gesellschafter-Geschäftsführer oder um einen sogenannten Fremdgeschäftsführer handelt, gerade kein Arbeitnehmer im klassischen Sinn. Vielmehr vertritt der Geschäftsführer die GmbH als Organ und steht nicht in einem klassischen Abhängigkeitsverhältnis mit ihr. Diese Rechtsprechung ist allerdings im Wandel, wie sich zuletzt durch das zuvor benannte Urteil des BGH zeigt: Der BGH bejaht zunehmend die Arbeitnehmereigenschaft von Fremdgeschäftsführern bzw. Geschäftsführern mit nur geringem Gesellschaftsanteil vereinzelt, sofern sie ihrer Arbeit nicht selbstbestimmt nachgehen, sondern inhaltliche, zeitliche und örtliche Vorgaben von übergeordneten Führungskräften erhalten. So auch im nachfolgend besprochenen Urteil des BGH, das die Rechte von angestellten Geschäftsführern im Kontext der Kündigung stärkt. Zwischen dem Bundesgerichtshof und dem Bundesarbeitsgericht besteht damit fortwährend Uneinigkeit darüber, ob für Geschäftsführerdienstverträge § 622 oder § 621 BGB Anwendung findet.

BGH-Urteil vom 5. November 2024 – II ZR 35/23:


Sachverhalt:

Ein Geschäftsführer war seit 2001 bei einer GmbH & Co. KG tätig und schloss im Rahmen dessen mit der Kommanditgesellschaft einen Anstellungsvertrag (GAV) ab. § 4 Abs. 2 des GAV regelte die Kündigung aus wichtigem Grund, der u.a. die „Liquidation“ der Gesellschaft aufführte. Am 8. März 2016 bestimmte die Gesellschafterversammlung einstimmig die Liquidation. Gegen die Stimme des Klägers wird zudem die sofortige außerordentliche (hilfsweise ordentliche) Kündigung seines GAV beschlossen. Am 23. März 2016 ging dem Geschäftsführer die außerordentliche Kündigung mit Verweis auf die Liquidation zu. Am 7. Juni 2016 erhielt er eine weitere „vorsorgliche“ außerordentliche und ordentliche Kündigung. Die Parteien stritten über die Wirksamkeit der Kündigungen des GAV.

Entscheidung des BGH:

Nach Ansicht des BGH waren beide Kündigungen unwirksam:

Die erste wegen Nichtbeachtung der 2-Wochen Frist nach § 626 Abs. 2 BGB. Die Kündigung konnte nur innerhalb von 2 Wochen nach Kenntnis vom Vorliegen des Kündigungsgrundes (Gesellschafterbeschluss zur Liquidation) erfolgen. Die Frist verstrich am 22.03.2016, sodass die Kündigung am 23.03.2016 zu spät erfolgte.

Und die zweite Kündigung vom 07.06.2016 war mangels wichtigen Grundes unwirksam.

Der Geschäftsführer blieb in der Folge aus § 622 BGB entsprechend (ordentliche Kündigungsfristen) geschützt, der auch grundsätzlich nicht zum Nachteil des Geschäftsführers abdingbar sei.  Dies gelte auch dann, wenn er Geschäftsführer der Komplementärin einer GmbH & Co. KG ist und den Anstellungsvertrag unmittelbar mit der Kommanditgesellschaft abgeschlossen hat (hierbei grenzt sich der BGH zum BAG (Urteil v. 11.6.2020 – 2 AZR 374/19) ab.

Die Liquidation der GmbH als vertraglich vereinbarter außerordentlicher Kündigungsgrund?

In dem Sachverhalt, der dem hier besprochenen Urteil des BGH zugrunde lag, definierte der GAV die Liquidation der Gesellschaft als wichtigen Kündigungsgrund. Eine weitere zentrale Aussage des BGH in seinem Urteil dazu lautete, dass vertragliche Abreden den gesetzlichen Begriff des wichtigen Grundes nicht aufheben können und folgt damit seiner ständigen Rechtsprechung, wonach vertraglich vereinbarte Klauseln den gesetzlichen Schutz des Geschäftsführers nicht unterlaufen dürfen. Die Liquidation allein genüge demnach nicht, um eine außerordentliche Kündigung zu rechtfertigen. Vielmehr kommt es zusätzlich auch darauf an, ob die Fortführung des Anstellungsverhältnisses bis zum Ablauf der ordentlichen Kündigungsfrist für den Arbeitgeber unzumutbar ist.

Das bedeutet die Liquidation der GmbH:


Die Liquidation einer GmbH ist ein komplexer Vorgang, der das Ziel verfolgt, die Gesellschaft zu beenden. Viele Schritte sind zu durchlaufen, bis es zur endgültigen Löschung der GmbH im Handelsregister kommt. Durch den Verkauf aller unternehmerischen Vermögenswerte wird versucht, alle Verbindlichkeiten vollständig zu begleichen und das verbleibende Vermögen zur Verteilung an die Gesellschafter in liquide Mittel umzuwandeln.

Der Abwicklungsprozess lässt sich im Wesentlichen in 3 Handlungsabschnitte unterteilen.

  1. Die Auflösung
  2. Die Abwicklung
  3. Die Löschung

Phase 1: Einleitung der Liquidation: Auflösung


Die Abwicklung der GmbH beginnt mit einer Gesellschafterversammlung, bei der die Liquidation auf die Tagesordnung kommt und ein ordnungsgemäßer Auflösungsbeschluss die Entscheidung der Gesellschafter widerspiegelt, die GmbH abwickeln zu wollen. Dieser Auflösungsbeschluss bedarf der notariellen Beglaubigung und muss beim zuständigen Registergericht am Sitz der Gesellschaft zur Eintragung in das Handelsregister angemeldet werden, wodurch das Sperrjahr beginnt. Damit wird der Gesellschaftszweck von der aktiv werbenden Tätigkeit zur Abwicklung der laufenden Geschäfte geändert.

Phase 2: Liquidationsphase: Abwicklung


Sodann erfolgt die eigentliche Durchführung des Liquidationsvorhabens. An die Stelle der Geschäftsführer tritt der Liquidator, der den Abwicklungsprozess vollzieht. Die laufenden Geschäfte der GmbH werden eingestellt. Innerhalb des Sperrjahres sind alle Verbindlichkeiten der Gesellschaft zu begleichen, Forderungen der GmbH einzuziehen und sämtliche Aktivposten zu liquidieren, sog. Versilberung des Vermögens. Anschließend erstellt der Liquidator eine Liquidationsüberschussbilanz, die Aufschluss über das an die Gesellschafter zu verteilende Vermögen ergibt. Die Verteilung darf jedoch erst erfolgen, wenn das Sperrjahr abgelaufen ist, damit die Gläubiger der GmbH ausreichende Gelegenheit zur Geltendmachung ihrer Ansprüche erhalten.

Phase 3: Beendigung und Löschung:


Mit Ablauf des Sperrjahres im Sinne von § 73 GmbHG tritt die Beendigung der GmbH ein, sofern kein verteilbares Vermögen mehr vorhanden ist oder sonstige Liquidationsmaßnahmen zu ergreifen sind. Der Abschluss der Liquidation muss ebenfalls ins Handelsregister aufgenommen werden. Daraufhin kann die Löschung der GmbH im Handelsregister vorgenommen werden, wodurch die GmbH ihre rechtliche Existenz verliert.

Ihre rechtssichere Beratung im Handels-, Gesellschafts- und Arbeitsrecht

Die Liquidation einer GmbH stellt Unternehmen, Gesellschafter und Geschäftsführer vor erhebliche rechtliche und strategische Herausforderungen. Wir stehen Ihnen dabei mit unserem Full-Service-Ansatz beratend zur Seite und bieten Ihnen zuverlässig Unterstützung durch alle Phasen des Liquidationsprozesses. Darüber hinaus vertreten wir Sie kompetent in allen Fragen rund um das Arbeitsrecht, sowohl auf der Seite des Unternehmers, Geschäftsführers oder auch Arbeitnehmers. Wir unterstützen Sie rechtlich im Umgang mit Geschäftsführeranstellungsverträgen, Kündigungen jedweder Art und bieten dabei maßgeschneiderte Lösungen, die Ihre Interessen wirksam schützen.

Vereinbaren Sie jetzt einen Termin für eine persönliche und lösungsorientierte Beratung.

Benjamin von Allwörden

Rechtsanwalt | Partner
Fachanwalt für Arbeitsrecht
Fachanwalt für Urheber- und Medienrecht

Zum Profil

Dr. Sebastian von Allwörden

Rechtsanwalt | Partner | Fachanwalt für Bank- und Kapitalmarktrecht

Titus Wolf, B. Sc.

Rechtsanwalt | Partner

Weiterlesen

Reden ist Silber, Schweigen ist Gold… nicht vor dem BFH:

Reden ist Silber, Schweigen ist Gold… nicht vor dem BFH:

Der Rügeverzicht im finanzgerichtlichen Beweiserhebungsverfahren

Der Verzicht der rechtzeitigen Rüge eines Verfahrensmangels, wie beispielsweise die Nichterhebung eines Beweisantrages, kann im finanzgerichtlichen Verfahren zum endgültigen Rügeverlust führen.

Der Bundesfinanzhof (BFH) verlangt in gefestigter Rechtsprechung, dass Beweisanträge, die zuvor schriftlich gestellt wurden, in der mündlichen Verhandlung erneut eingebracht, protokolliert und die Nichterhebung vorsorglich gerügt werden müssen. Dies stellt eine bemerkenswerte Besonderheit im Finanzverfahren im Vergleich zu anderen Gerichtsbarkeiten dar. Im Zivilprozess beispielsweise würde es erhebliche Verwunderung auslösen, wenn ein Anwalt bei Aufruf der Anträge sämtliche Beweisanträge nochmals wiederholt und deren unterlassene Erhebung vorsorglich rügt. Dort gelten schriftlich eingereichte Beweisanträge als gestellt. Niemand käme auf die Idee, dass Schweigen in der mündlichen Verhandlung als Rücknahme aufgefasst werden könnte.

Das rechtliche Werkzeug der Rüge:

Eine Rüge stellt eine förmliche Beanstandung dar, mit der auf einen tatsächlichen oder drohenden Fehler innerhalb eines Verfahrens hingewiesen wird. Meist richtet sie sich gegen die Missachtung rechtlicher Vorgaben oder prozessualer Pflichten, die die Ordnungsgemäßheit des Verfahrens oder dessen Ergebnis beeinträchtigen könnten. Darüber hinaus kann eine Rüge auch dazu genutzt werden, eine als unzutreffend oder ungerecht empfundene Entscheidung anzufechten, um deren Überprüfung oder Änderung zu veranlassen.

Praktische Schwierigkeiten in der Verhandlung

In gängiger Gerichtspraxis ist nicht zu erwarten, dass der Senat, und mag er noch so nachsichtig sein, auf die Gefahr eines Schweigens zu den Beweisanträgen hinweist. Ein erfahrener Rechtsanwalt muss diese Tatsache selbständig berücksichtigen und kann sich nicht auf eine richterliche Erinnerung verlassen. Unser Steuerrechtsexperte Titus Wolf hat diese und weitere Besonderheiten des finanzgerichtlichen Verfahren für Sie im Blick, um Sie kompetent und verlässlich zu beraten. Sollt am Ende einer mündlichen Verhandlung vor dem Finanzgericht noch keine Beweiserhebung erfolgt sein und ist auch kein Beweisbeschluss ergangen, achtet er mit Nachdruck darauf, dass der Beweisantrag ins Protokoll der mündlichen Verhandlung aufgenommen wird. Das garantiert die prozessuale Absicherung.

Weiterlesen

Handelsblatt: Wiederholte Auszeichnung unseres Gründungspartners Benjamin von Allwörden als einer der „Besten Anwälte Deutschlands“

Im diesjährigen Ranking des Handelsblatts in Kooperation mit Best Lawyers wurde unser Kanzleipartner Benjamin von Allwörden erneut als einer der „Besten Anwälte Deutschlands“ im Bereich Medien- und Urheberrecht ausgezeichnet. Benjamin von Allwörden berät bundesweit Unternehmen und Persönlichkeiten aus der Medienbranche.

Handelsblatt-Auszeichnung: Benjamin von Allwörden als einer der „Besten Anwälte Deutschlands“

Über die Anerkennung und das uns entgegengebrachte Vertrauen freuen wir uns sehr. Unser Dank gilt dem Handelsblatt, unseren Kollegen und natürlich unseren Mandanten.

Mehr über die Anwälte der Rechtsanwaltskanzlei VON ALLWÖRDEN erfahren

Woran erkennt man einen guten Anwalt?

In Deutschland sind laut Bundesrechtsanwaltskammer etwa 165.600 Rechtsanwälte registriert und zugelassen. Damit ist die Gesamtzahl der registrierten Anwälte laut Statista gegenüber dem Vorjahr zwar leicht gesunken, dennoch sind seit 1990 rund drei Mal so viele Anwälte in Deutschland aktiv.   

Die Zahl der Anwälte in Deutschland ist groß und Sie als Mandant haben die Qual der Wahl, welche Kanzlei und welcher Anwalt ist für meine rechtliche Fragestellung passend?

Besten Anwälte Deutschlands: Handelsblatt-Auszeichnung über Deutschlands beste Anwälte im Jahr 2022.

Weiterlesen

Call Now Button